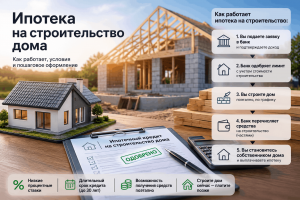
Ипотека на строительство дома: как работает и чем отличается от обычной
Содержание
- Главное отличие: этапность выдачи средств
- Два основных механизма: прямое кредитование этапов и эскроу-счета
- Какие банки и льготные программы доступны
- Требования к участку и проекту
- Требования к подрядчику
- Что отличает процесс от начала до конца
- Типичные сложности, о которых стоит знать заранее
- Что происходит при досрочном погашении и изменении условий
- Страхование при ипотеке на строительство
- Разница между ипотекой на дом с подрядчиком и самостоятельным строительством
- Вывод
Ипотека на строительство частного дома устроена иначе, чем привычная ипотека на готовую квартиру, и незнание этих различий часто становится причиной задержек на этапе одобрения кредита. Разберёмся, как банки выдают средства на строительство, какие льготные программы доступны и какие требования предъявляются к подрядчику и проекту.
Главное отличие: этапность выдачи средств
При ипотеке на готовое жильё банк переводит всю сумму кредита продавцу единовременно после регистрации сделки. При ипотеке на строительство дома средства выдаются траншами — частями, привязанными к этапам строительства или к использованию эскроу-счёта.
Это логично с точки зрения банка: дом на этапе фундамента стоит значительно меньше, чем готовый объект, и выдача полной суммы сразу создавала бы избыточный риск. Но для заказчика это означает, что нужно заранее понимать график поступления средств и синхронизировать его с графиком работ подрядчика.
Два основных механизма: прямое кредитование этапов и эскроу-счета
С 1 марта 2025 года для строительства индивидуальных жилых домов с привлечением подрядчика по договору строительного подряда официально закреплён механизм использования эскроу-счетов — по аналогии с долевым строительством многоквартирных домов. Средства покупателя (в данном случае заказчика строительства) размещаются на специальном счёте в банке и передаются подрядчику только после завершения строительства и регистрации права собственности, либо частями по мере подтверждённого выполнения этапов, в зависимости от условий конкретной программы.
Второй механизм — прямое целевое кредитование этапов строительства, при котором банк выдаёт транши по факту подтверждённого выполнения работ (фундамент, коробка, кровля и так далее), контролируя ход строительства через выездные проверки или фотоотчёты.
Какой из механизмов доступен, зависит от конкретного банка и выбранной ипотечной программы — стоит уточнять этот момент до подачи заявки, поскольку он напрямую влияет на то, как быстро подрядчик получит оплату за выполненные работы.
Какие банки и льготные программы доступны
Ситуация с льготными ипотечными программами меняется достаточно динамично, поэтому конкретные ставки и условия стоит уточнять непосредственно у банка на момент обращения. Тем не менее, на строительство частных домов, как правило, распространяются те же категории льготных программ, что и на покупку готового жилья, при выполнении установленных условий:
- Семейная ипотека — для семей с детьми, рождёнными после определённой даты, действует льготная ставка значительно ниже рыночной; программа применима и к строительству дома, а не только к покупке готовой квартиры.
- Сельская ипотека — при строительстве дома в сельской местности или в населённых пунктах, включённых в соответствующий перечень, доступна отдельная льготная программа с одной из самых низких ставок на рынке.
- Ипотека с государственной поддержкой — периодически действующие программы для отдельных категорий заёмщиков, условия которых обновляются на уровне регулирования.
- Банковские программы без федеральной субсидии — стандартная рыночная ставка, но часто с более гибкими требованиями к подрядчику и типу земельного участка.
Правительство регулярно выделяет значительные средства на поддержку льготных ипотечных программ, поэтому условия могут обновляться в течение года — целесообразно сравнивать актуальные предложения нескольких банков-партнёров на момент обращения, а не ориентироваться на информацию, актуальную полгода назад.
Требования к участку и проекту
Банки предъявляют ряд требований к объекту, под который выдаётся ипотека на строительство:
- Право собственности или долгосрочная аренда земельного участка, оформленные на заёмщика.
- Категория земель и вид разрешённого использования — участок должен допускать строительство жилого дома для постоянного проживания.
- Наличие проекта дома, соответствующего заявленным параметрам (площадь, этажность, материал стен).
- Подключение или техническая возможность подключения к инженерным коммуникациям — электричество, вода, часто также газ или отопление.
- Расположение в пределах допустимой удалённости от объектов инфраструктуры — для некоторых программ (в частности, сельской ипотеки) действуют территориальные ограничения.
Требования к подрядчику
Отдельный блок требований банки предъявляют к строительной компании, с которой заключается договор подряда:
- Официальная регистрация в качестве юридического лица или ИП с соответствующими кодами деятельности.
- Опыт работы на рынке — некоторые банки устанавливают минимальный срок деятельности компании.
- Членство в саморегулируемой организации (СРО) — требуется не для всех программ, но повышает надёжность подрядчика в глазах банка.
- Готовность работать по договору строительного подряда с использованием эскроу-счёта или иного механизма поэтапной оплаты, предусмотренного программой.
- Предоставление сметной документации, детализирующей стоимость этапов строительства.
Работа с аккредитованной у банков строительной компанией существенно упрощает процесс одобрения ипотеки — банк уже знает подрядчика, что снижает время на дополнительную проверку и повышает вероятность положительного решения.
Что отличает процесс от начала до конца
- Выбор и предварительное согласование участка — важно уточнить у банка требования к земле до окончательного выбора, чтобы не купить участок, не подходящий под условия программы.
- Разработка проекта дома и подготовка сметной документации — банк оценивает не абстрактную сумму, а конкретный проект с разбивкой по этапам.
- Подача заявки на одобрение ипотеки — обычно после предварительного согласования параметров дома, участка и подрядчика.
- Открытие эскроу-счёта или согласование графика траншей — в зависимости от механизма конкретного банка.
- Заключение договора подряда, синхронизированного с условиями кредитной программы.
- Поэтапное строительство с подтверждением выполненных работ — по фотоотчётам, актам, а иногда с выездной проверкой представителя банка.
- Завершение строительства, регистрация права собственности и, при использовании эскроу, окончательный расчёт с подрядчиком.
Типичные сложности, о которых стоит знать заранее
- Не все земельные участки подходят под требования конкретной ипотечной программы — стоит проверять это до внесения предоплаты за землю.
- Не все строительные компании готовы работать по схеме, удобной для конкретного банка — стоит уточнять этот момент при выборе подрядчика, если ипотека уже выбрана.
- Разрыв между сроками транша и графиком закупки материалов может создавать временные затруднения у подрядчика — этот момент стоит обсуждать заранее при составлении графика работ.
- Требования к минимальной площади или комплектации дома различаются между программами — иногда выгоднее скорректировать проект под конкретную льготную программу, чем терять существенную разницу в ставке.
Что происходит при досрочном погашении и изменении условий
Ипотека на строительство подчиняется общим правилам досрочного погашения, установленным законодательством о потребительском кредите — заёмщик вправе досрочно вернуть часть или всю сумму кредита без штрафных санкций. Особенность именно строительной ипотеки в том, что до момента полного освоения всех траншей часть кредитного лимита может оставаться невыданной — в этом случае условия досрочного погашения стоит уточнять применительно к уже выданной сумме, а не к полному лимиту, одобренному банком.
Также стоит заранее уточнить у банка, что происходит при изменении сметы в процессе строительства — если стоимость материалов выросла и требуется больший транш, чем изначально запланировано, не все банки готовы автоматически увеличивать сумму кредита без пересмотра всей заявки.
Страхование при ипотеке на строительство
Классическая ипотека предполагает страхование объекта залога — но на этапе строительства дома как такового ещё не существует, и банк обычно требует иную структуру страхования: страхование строительных рисков на период возведения объекта и, после завершения строительства и регистрации, оформление стандартного страхования готового объекта недвижимости. Этот момент часто упускают на этапе планирования бюджета, хотя расходы на строительное страхование — обязательная часть общей стоимости кредита.
Разница между ипотекой на дом с подрядчиком и самостоятельным строительством
Отдельный нюанс, о котором стоит знать заранее: условия ипотеки существенно различаются в зависимости от того, строит дом профессиональный подрядчик по договору строительного подряда или заёмщик планирует вести стройку самостоятельно, привлекая разные бригады под отдельные виды работ. Большинство банковских программ, особенно льготных, ориентированы именно на работу с подрядчиком — это даёт банку возможность контролировать ход строительства через единый договор и единую смету. Самостоятельное строительство «хозяйственным способом» без генерального подрядчика получить ипотечное финансирование значительно сложнее, а некоторые льготные программы такой формат не поддерживают вовсе.
Если в планах — контролировать процесс максимально самостоятельно, привлекая разных специалистов на разные этапы, разумно уточнить этот момент в банке ещё до выбора участка и подачи предварительной заявки, чтобы не потратить время на подготовку документов под формат, который конкретная программа не поддерживает.
Вывод
Ипотека на строительство дома работает по принципиально иной логике, чем ипотека на готовое жильё: средства поступают траншами, а не единовременно, и к подрядчику, проекту и участку предъявляется больше требований, чем к обычной покупке квартиры. Прежде чем выбирать участок и подрядчика, разумно заранее уточнить условия конкретных банковских программ, доступных в Свердловской области — это экономит время и снижает риск ситуации, когда уже выбранные участок или подрядчик не подходят под требования желаемой программы.
Построить с ГлобалСтрой
Поделитесь с друзьями: